КРИС РОКОС ПОКИДАЕТ ВЕЛИКОБРИТАНИЮ: КОГДА £330 МИЛЛИОНОВ НАЛОГОВ УХОДЯТ ВМЕСТЕ С НАЛОГОПЛАТЕЛЬЩИКОМ
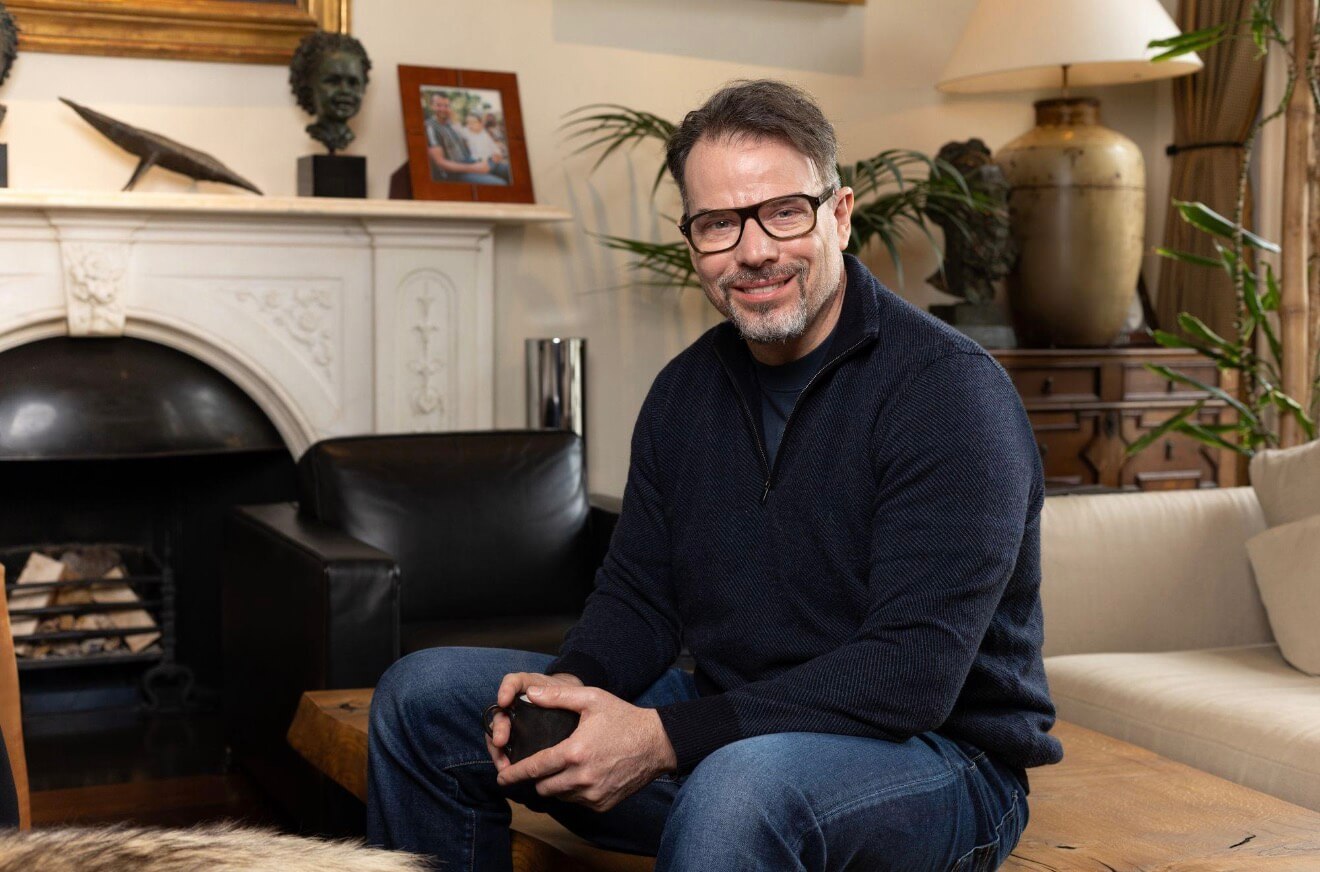
Chris Rokos
Сообщения о том, что миллиардер и основатель хедж-фонда Крис Рокос меняет налоговую резиденцию Великобритании на Грецию, — это не просто очередная история о состоятельном финансисте, решившем сменить страну проживания. Она поднимает гораздо более широкий вопрос: насколько далеко государства могут повышать налоговую нагрузку на капитал и предпринимательство, прежде чем наиболее мобильные налогоплательщики начнут выбирать другие юрисдикции.
На протяжении десятилетий Лондон оставался одним из бесспорных финансовых центров мира. Британская столица привлекала банкиров, управляющих активами, предпринимателей и международный капитал благодаря сочетанию развитых финансовых рынков, верховенства права, глобальной инфраструктуры и доступа к талантам. Однако сегодня конкуренция между странами за капитал становится всё более жёсткой.
История Криса Рокоса стала ярким примером этой новой реальности.
Британский миллиардер и основатель Rokos Capital Management, по сообщениям британских СМИ, меняет свою налоговую резиденцию с Великобритании на Грецию. Его инвестиционная компания также рассматривает расширение присутствия в Афинах. При этом представители Рокоса публично не раскрывали подробностей его личных налоговых решений, поэтому сообщения о переезде следует рассматривать именно как информацию, опубликованную СМИ.
Особенно примечателен масштаб налогов, которые Рокос платил в Великобритании. Согласно оценке The Sunday Times Tax List, его налоговые выплаты за последний год составили около £330 миллионов, что сделало его одним из крупнейших индивидуальных налогоплательщиков страны.
Именно эта цифра превращает его переезд из частной истории в вопрос государственной экономической политики.
Когда страну покидает человек с состоянием в несколько миллиардов фунтов, речь идёт не только о месте его проживания. Потенциально меняется география будущих налоговых поступлений, инвестиций, бизнеса и капитала. В глобальной экономике состоятельные предприниматели и инвесторы обладают возможностью выбирать юрисдикцию — и налоговая политика становится одним из факторов такого выбора.
Великобритания тем временем переживает серьёзную перестройку налоговой системы для состоятельных международных резидентов. В стране был отменён прежний режим non-dom, изменивший подход к налогообложению иностранных доходов и активов. Одновременно продолжаются дискуссии о налогах на прирост капитала, наследство и доходы участников индустрии private equity.
Правительство рассматривает эти изменения как часть задачи по созданию более справедливой налоговой системы и увеличению бюджетных поступлений. Критики, в свою очередь, предупреждают о другом риске: если совокупная налоговая нагрузка становится менее конкурентоспособной по сравнению с другими финансовыми центрами, часть международного капитала и состоятельных налогоплательщиков может просто переместиться в другие страны.
И именно здесь появляется Греция.
Страна, которая ещё полтора десятилетия назад ассоциировалась прежде всего с долговым кризисом, сегодня активно пытается привлекать международный капитал и состоятельных новых резидентов. Для соответствующих требованиям новых налоговых резидентов действует специальный режим, предусматривающий фиксированное ежегодное налогообложение определённых иностранных доходов при выполнении установленных законом условий.
Получается интересный европейский парадокс: пока одни государства ищут способы получить больше налоговых поступлений от капитала, другие пытаются привлечь этот самый капитал более конкурентоспособными условиями.
И это уже не исключительно британская проблема.
В XXI веке капитал значительно мобильнее, чем несколько десятилетий назад. Предприниматель может жить в одной стране, зарегистрировать компанию в другой, инвестировать в третьей, а его команда может работать сразу на нескольких континентах. Для владельцев крупных международных состояний переезд больше не обязательно означает полный разрыв с прежней страной.
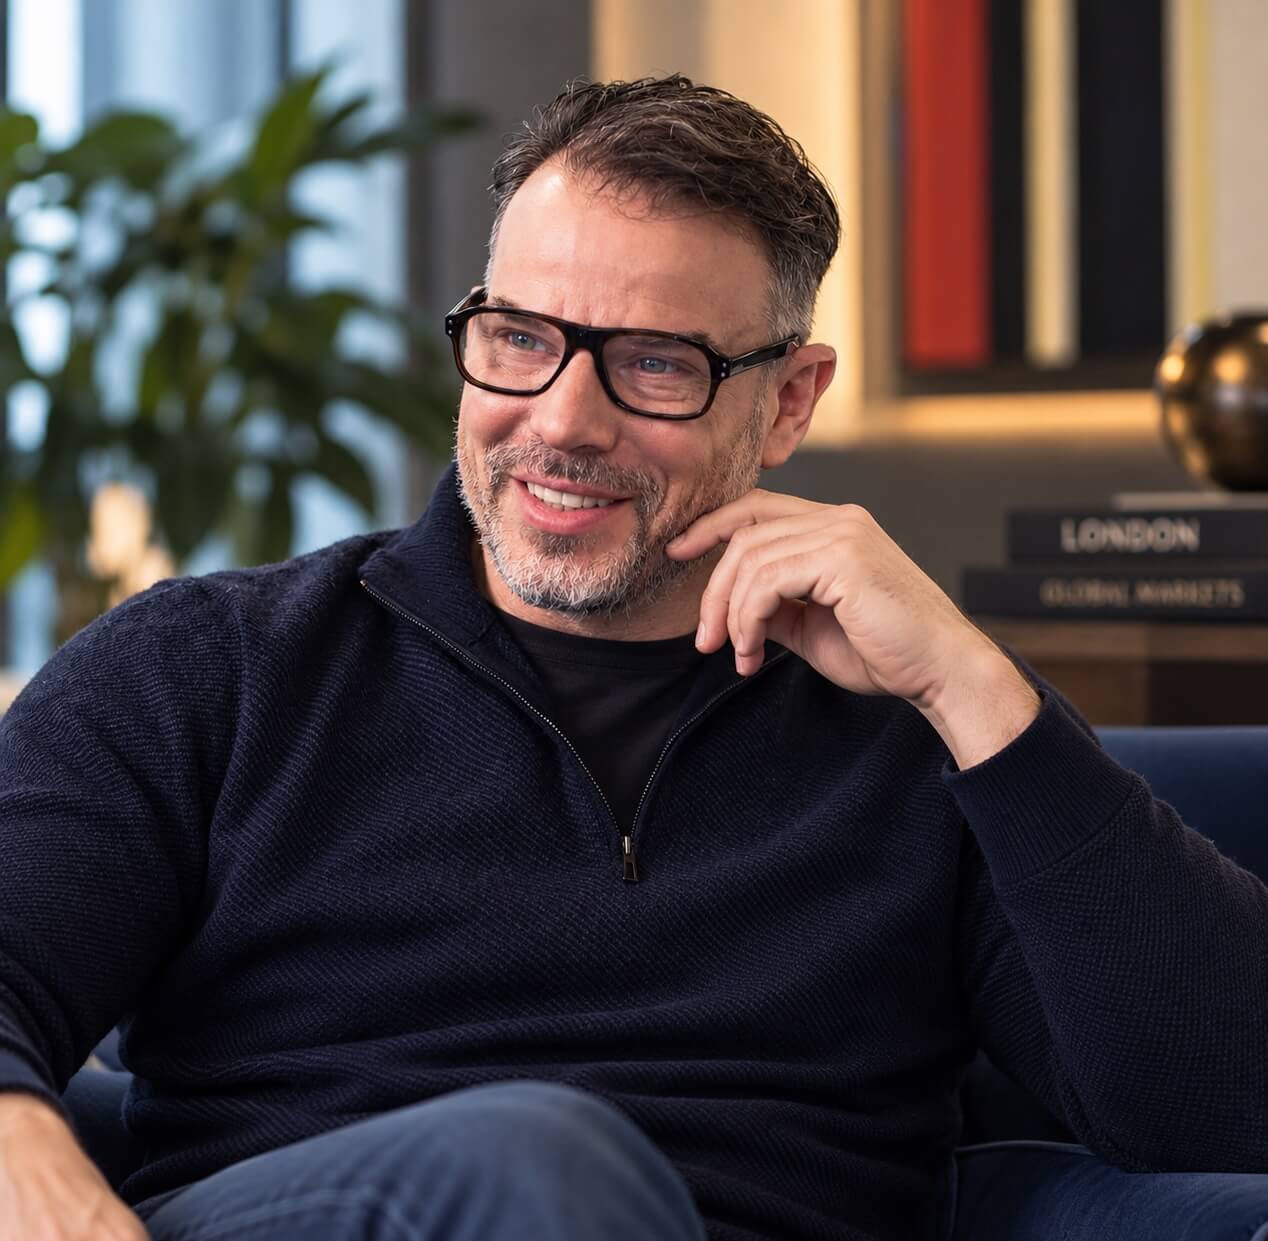
Chris Rokos
Поэтому государства сегодня конкурируют не только за компании и инвестиционные проекты. Они конкурируют за самих налогоплательщиков.
Швейцария, Объединённые Арабские Эмираты, Италия, Сингапур и теперь всё активнее Греция предлагают различные модели привлечения международного капитала. Их системы существенно отличаются друг от друга, однако логика одна: состоятельный резидент — это не только источник налогов. Это потенциальные инвестиции, компании, рабочие места, потребление, недвижимость, благотворительность и международные деловые связи.
Для Европы этот вопрос особенно важен. Континенту необходимы огромные объёмы частного капитала для финансирования искусственного интеллекта, технологий, энергетики, обороны, инфраструктуры и новых компаний. Одновременно европейские правительства сталкиваются с растущими государственными расходами и долговой нагрузкой, что усиливает давление в пользу поиска дополнительных налоговых поступлений.
Между этими двумя задачами возникает фундаментальное противоречие.
Государству необходимо финансировать общественные услуги и обеспечивать устойчивость бюджета. Но одновременно оно должно сохранять среду, в которой предпринимателям и инвесторам имеет смысл продолжать создавать компании, инвестировать и оставаться налоговыми резидентами.
Разумеется, один переезд не доказывает существование массового исхода миллионеров и миллиардеров из Великобритании. Налоговые решения состоятельных людей зависят от множества факторов — семьи, бизнеса, законодательства, образа жизни, инвестиционных возможностей и личных обстоятельств. Поэтому превращать историю одного миллиардера в доказательство общего экономического тренда было бы слишком упрощённо.
Однако история Рокоса важна как иллюстрация более фундаментального изменения мировой экономики: у капитала появился значительно больший выбор.
При этом отношения самого Рокоса с Великобританией не сводятся исключительно к налогам. В 2026 году он объявил о пожертвовании £190 миллионов Кембриджскому университету — одном из крупнейших благотворительных пожертвований британскому университету в современной истории. Этот факт напоминает, что экономический вклад крупных частных состояний может выходить далеко за пределы ежегодной налоговой декларации.
Именно поэтому главный вопрос заключается не просто в том, должны ли богатые платить больше или меньше.
Для современной экономики вопрос сложнее: какую налоговую и предпринимательскую среду государство должно создать, чтобы успешные люди продолжали жить, инвестировать, строить компании и платить налоги именно в этой стране?
Правительства имеют право повышать налоги. Они могут менять налоговое законодательство, отменять льготные режимы и вводить новые сборы на доходы, инвестиции и состояние.
Но в глобальной экономике у международного капитала тоже есть право выбора.
И он может уйти.