УОЛЛ-СТРИТ ТЕРЯЕТ ТРИЛЛИОНЫ: ЗАКАНЧИВАЕТСЯ ЛИ ЭПОХА ИНВЕСТИЦИОННОЙ ЭЙФОРИИ ВОКРУГ ИСКУССТВЕННОГО ИНТЕЛЛЕКТА?
Американский фондовый рынок переживает период серьёзной переоценки технологического сектора. После нескольких лет стремительного роста интереса к искусственному интеллекту инвесторы всё чаще задаются вопросом: способны ли крупнейшие технологические корпорации оправдать многомиллиардные вложения и рекордные рыночные оценки?
По сообщению Gulf Business, Уолл-стрит потеряла около $3 трлн рыночной капитализации на фоне распродажи акций компаний, связанных с искусственным интеллектом. Хотя масштаб этих потерь требует независимого подтверждения, происходящее вновь привлекает внимание к одному из главных вопросов современной мировой экономики: не превратился ли инвестиционный бум вокруг искусственного интеллекта в очередной финансовый пузырь?
За последние несколько лет искусственный интеллект стал не просто технологическим направлением, а одним из ключевых факторов роста американского фондового рынка. Инвесторы направляли огромные капиталы в компании, занимающиеся разработкой полупроводников, облачных вычислений, программного обеспечения и инфраструктуры для обучения искусственного интеллекта. NVIDIA, Microsoft, Alphabet, Amazon и Meta оказались в центре этой технологической гонки, а ожидания будущих доходов от внедрения искусственного интеллекта стали важнейшим аргументом в пользу роста стоимости их акций.
Однако финансовые рынки живут не только ожиданиями технологического прогресса. Рано или поздно инвесторы начинают требовать конкретных результатов: роста выручки, устойчивой прибыли и возврата вложенного капитала. Именно здесь возникает главное противоречие нынешнего технологического бума. Компании инвестируют десятки миллиардов долларов в строительство дата-центров, закупку специализированных процессоров, развитие энергетической инфраструктуры и обучение всё более сложных моделей искусственного интеллекта. При этом сроки окупаемости подобных инвестиций остаются неопределёнными, а коммерческий потенциал многих новых продуктов ещё предстоит доказать.
Особенно чувствительной эта ситуация становится для компаний, чья рыночная стоимость уже включает ожидания исключительного роста на многие годы вперёд. Даже незначительное ухудшение прогнозов способно привести к резкому падению котировок. Инвесторы начинают пересматривать оценки бизнеса, фиксировать прибыль и сокращать позиции в наиболее дорогих технологических активах. Подобные процессы не обязательно свидетельствуют о кризисе самой технологии, но могут означать завершение периода, когда практически любая компания, связанная с искусственным интеллектом, автоматически получала повышенное внимание рынка.
История финансовых рынков уже знает подобные ситуации. В конце 1990-х годов развитие интернета вызвало масштабный инвестиционный бум, сопровождавшийся стремительным ростом капитализации технологических компаний. Многие инвесторы были убеждены, что новая цифровая экономика навсегда изменила традиционные правила оценки бизнеса. Интернет действительно преобразовал мировую экономику, однако это не предотвратило крах многочисленных переоценённых компаний после того, как в 2000 году начал лопаться пузырь доткомов.
Сегодня аналогия с тем периодом вновь становится актуальной. Искусственный интеллект, безусловно, обладает потенциалом фундаментально изменить мировую экономику, однако наличие революционной технологии само по себе не гарантирует прибыльности каждой компании, которая в неё инвестирует. Более того, технологические революции нередко сопровождаются периодами чрезмерного оптимизма, когда стоимость активов растёт значительно быстрее реальных финансовых показателей.
Впрочем, между нынешней ситуацией и эпохой доткомов существует существенное различие. Многие лидеры современной технологической индустрии представляют собой высокоприбыльные корпорации с устойчивыми денежными потоками, глобальной клиентской базой и диверсифицированными источниками доходов.
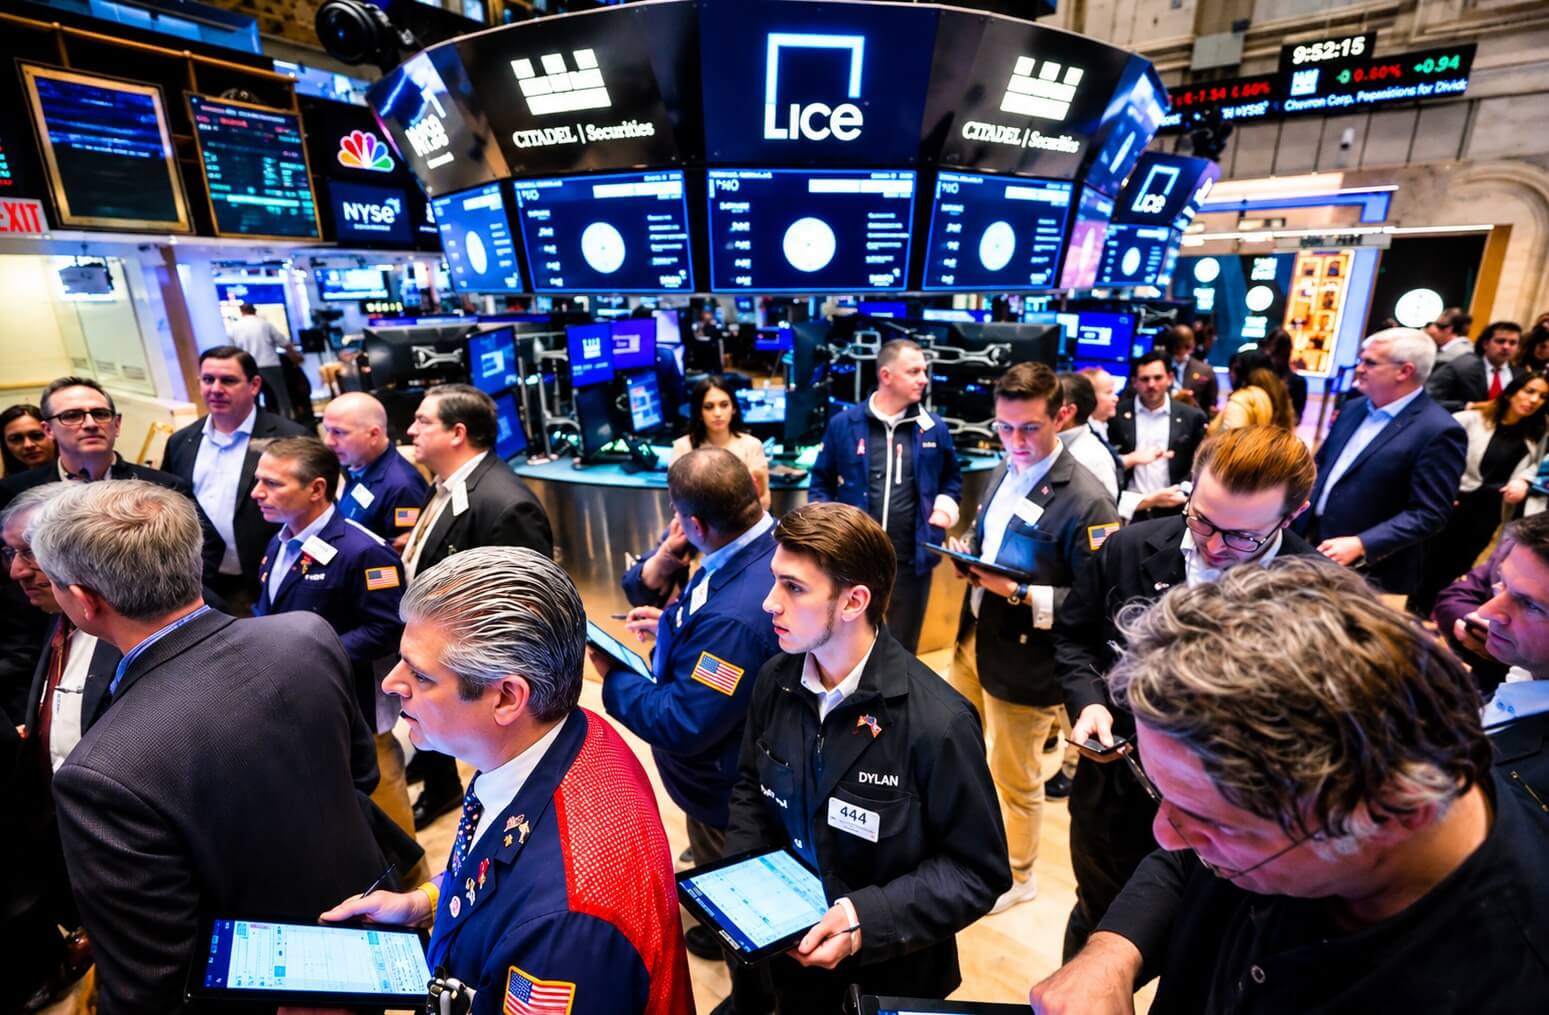
Microsoft, Alphabet, Amazon и Meta обладают действующими бизнес-моделями, которые способны финансировать масштабные инвестиции в искусственный интеллект. Поэтому возможная коррекция их акций не обязательно означает угрозу существованию самих компаний.
Отдельное внимание инвесторов приковано к NVIDIA, ставшей одним из главных символов революции искусственного интеллекта. Спрос на её высокопроизводительные процессоры вырос благодаря масштабному развитию вычислительной инфраструктуры. Однако дальнейшая динамика бизнеса зависит не только от технологического лидерства компании, но и от готовности крупнейших клиентов продолжать увеличивать капитальные расходы. Если темпы строительства дата-центров замедлятся или корпорации начнут более осторожно подходить к инвестициям, это может повлиять на ожидания относительно будущих доходов всей отрасли.
Не менее важную роль играет макроэкономическая ситуация в Соединённых Штатах. Процентные ставки, инфляция, стоимость заимствований и перспективы экономического роста непосредственно влияют на оценку технологических компаний. Чем выше стоимость капитала, тем осторожнее инвесторы относятся к бизнесу, значительная часть ожидаемой прибыли которого приходится на отдалённое будущее. В таких условиях даже сильные финансовые результаты не всегда способны поддерживать прежние темпы роста акций.
При этом сообщения о потере триллионов долларов рыночной капитализации требуют правильной интерпретации. Снижение совокупной стоимости акций на $3 трлн не означает, что инвесторы буквально вывели с фондового рынка аналогичную сумму денежных средств. Рыночная капитализация рассчитывается исходя из текущей цены акций, и её сокращение отражает изменение оценки компаний участниками рынка. Однако подобная переоценка может иметь вполне реальные последствия для инвестиционных фондов, пенсионных накоплений и международных финансовых рынков.
Влияние американского технологического сектора давно вышло за пределы Кремниевой долины. Крупнейшие технологические корпорации занимают значительную долю в ведущих фондовых индексах США, а их акции входят в портфели институциональных и частных инвесторов по всему миру. Поэтому резкое снижение котировок нескольких компаний способно вызвать цепную реакцию, затрагивающую различные категории активов и международные рынки капитала.
В то же время говорить о завершении эпохи искусственного интеллекта было бы преждевременно. Технология продолжает проникать в финансовые услуги, медицину, промышленность, логистику, образование и медиабизнес. Компании используют алгоритмы для автоматизации процессов, анализа данных, разработки новых продуктов и повышения производительности. Однако по мере развития отрасли инвесторы будут всё внимательнее оценивать не масштаб технологических амбиций, а способность бизнеса превращать инновации в реальные финансовые результаты.
Вероятно, именно этот переход от инвестиционной эйфории к финансовой дисциплине станет определяющей особенностью следующего этапа развития рынка искусственного интеллекта. Победителями окажутся не обязательно компании, которые громче остальных заявляют о своих технологических достижениях, а те, кто сможет обеспечить устойчивый спрос, контролировать расходы и доказать экономическую эффективность своих решений.
Для инвесторов нынешняя ситуация становится напоминанием о фундаментальном принципе финансовых рынков: даже самая перспективная технология может оказаться неудачной инвестицией, если её стоимость уже отражает чрезмерно оптимистичные ожидания.
Искусственный интеллект, возможно, действительно станет одной из важнейших экономических революций XXI века. Но история Уолл-стрит показывает, что революционные технологии и бесконечный рост стоимости акций — далеко не одно и то же. Главный вопрос теперь заключается не в том, изменит ли искусственный интеллект мир, а в том, сколько инвесторы готовы заплатить за это будущее и какие компании действительно смогут на нём заработать.